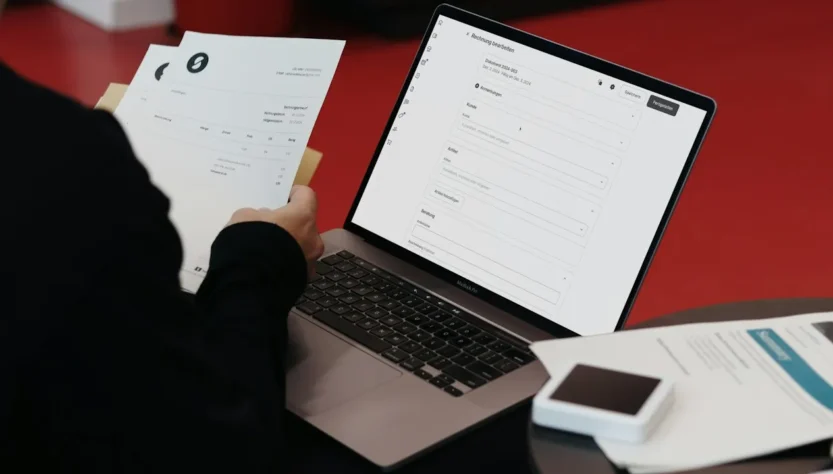
Depuis le 1er septembre 2026, la facturation électronique concerne directement les entreprises françaises assujetties à la TVA. Cette réforme modifie les échanges de factures entre professionnels, les obligations de transmission de données et l’organisation administrative des sociétés. Même lorsque votre entreprise n’est pas encore tenue d’émettre ses factures sous un format électronique structuré, elle doit déjà pouvoir les recevoir. Une préparation méthodique permet de limiter les erreurs, de préserver la relation avec vos clients et fournisseurs, puis de sécuriser votre trésorerie.
La réforme distingue la réception, l’émission et le e-reporting
La réforme française repose sur trois mécanismes complémentaires. Le premier est la facturation électronique, ou e-invoicing. Elle concerne les factures établies dans le cadre de transactions entre entreprises assujetties à la TVA et établies en France, communément appelées opérations B2B domestiques.
Le deuxième mécanisme est le e-reporting. Il prévoit la transmission à l’administration de certaines données de transaction ou de paiement. Sont notamment visées les ventes à des particuliers, les opérations internationales et certaines prestations réalisées avec des partenaires non établis en France.
Enfin, toutes les entreprises concernées doivent pouvoir recevoir leurs factures via une plateforme agréée. Le format PDF envoyé par e-mail, même s’il reste lisible et pratique, ne suffit pas à répondre seul aux exigences de la réforme lorsqu’une facture relève du dispositif.
Le calendrier dépend de la taille de votre entreprise
Depuis le 1er septembre 2026, toutes les entreprises assujetties à la TVA doivent être en capacité de recevoir des factures électroniques. À cette même date, les grandes entreprises et les entreprises de taille intermédiaire doivent aussi émettre leurs factures électroniques et respecter leurs obligations de e-reporting.
Les PME et micro-entreprises disposent d’un délai supplémentaire pour l’émission et le e-reporting, avec une échéance fixée au 1er septembre 2027. Ce report ne doit pas conduire à attendre le dernier moment: les adaptations comptables, techniques et contractuelles demandent souvent plusieurs mois.
Le choix d’une plateforme agréée structure votre préparation
Les échanges de factures passeront par des plateformes agréées, anciennement désignées sous le terme de plateformes de dématérialisation partenaires. Ces opérateurs assurent la réception, l’émission, la conversion éventuelle des formats et la transmission des données requises à l’administration.
Votre entreprise devra choisir une plateforme adaptée à ses outils, à ses volumes de factures et à ses besoins métiers. Certaines solutions s’intègrent directement à un logiciel de comptabilité ou à un ERP. D’autres proposent un portail web, plus approprié pour une petite structure qui traite peu de factures chaque mois.
Avant de retenir un prestataire, examinez plusieurs critères:
- la compatibilité avec votre logiciel comptable et vos outils de gestion;
- les formats pris en charge, notamment Factur-X, UBL et CII;
- les fonctions de contrôle, de rapprochement et d’archivage;
- la qualité de l’accompagnement au paramétrage;
- les conditions tarifaires, notamment selon le nombre de documents traités;
- les garanties liées à la sécurité, à la conservation des données et à la réversibilité.
Une plateforme performante ne compense pas des données clients incomplètes. Sa sélection doit donc s’inscrire dans un chantier plus large de fiabilisation de votre gestion.
La qualité des données devient un enjeu opérationnel
La facture électronique repose sur des données structurées. Une simple mise en page soignée ne suffit plus: les informations doivent être renseignées de façon cohérente pour pouvoir circuler entre les systèmes, être contrôlées et être exploitées par les destinataires.
Commencez par auditer vos fiches clients et fournisseurs. Vérifiez la dénomination sociale, l’adresse, le numéro SIREN ou SIRET, le numéro de TVA intracommunautaire lorsqu’il est requis, les coordonnées de facturation et les règles de règlement. Identifiez aussi les doublons et les comptes inactifs.
Certaines mentions prennent une place particulière dans le nouveau dispositif. Parmi elles figurent la nature de l’opération, l’option pour le paiement de la TVA d’après les débits lorsque celle-ci s’applique, l’adresse de livraison si elle diffère de l’adresse de facturation, ainsi que les informations permettant d’identifier les catégories de transaction à transmettre.
Les processus internes doivent être revus avant les premiers envois
Cartographiez le parcours d’une facture, depuis la commande jusqu’au règlement. Qui crée la facture? Qui valide les informations tarifaires et fiscales? Comment les avoirs sont-ils émis? À quel moment le paiement est-il rapproché? Ces questions permettent de repérer les étapes manuelles fragiles.
Par exemple, un commercial qui saisit librement les coordonnées d’un client dans un tableur risque de créer des variantes de raison sociale ou d’adresse. Prévoyez des champs normalisés, des contrôles automatiques et une procédure de validation pour les créations de comptes tiers.
Les factures rejetées par un client, par une plateforme ou par un contrôle interne doivent faire l’objet d’un circuit clair. Définissez les responsables, les délais de correction et les règles de renvoi. La continuité du cycle de facturation dépend souvent de cette organisation quotidienne plus que du seul outil choisi.
Les équipes doivent maîtriser les nouveaux statuts de facture
La réforme introduit un suivi plus précis des étapes de traitement. Selon les flux, des statuts peuvent signaler le dépôt, la mise à disposition, le rejet, le refus ou l’encaissement. Ces informations améliorent le pilotage des créances, à condition que les équipes sachent les interpréter.
Formez les personnes concernées: comptabilité clients, comptabilité fournisseurs, administration des ventes, achats, informatique et direction financière. Une formation courte, fondée sur vos propres cas de facturation, sera plus utile qu’une présentation uniquement théorique.
Prévoyez également une communication destinée aux clients et aux fournisseurs. Indiquez le canal de réception retenu, les coordonnées à utiliser et les interlocuteurs en cas de difficulté. Pour les entreprises qui travaillent avec des partenaires étrangers, distinguez clairement les flux soumis à la facture électronique des opérations relevant du e-reporting.
Une phase de test réduit les risques de blocage
Avant une généralisation, organisez une période de tests avec des scénarios représentatifs: facture de vente standard, facture avec plusieurs taux de TVA, acompte, avoir, facture en devise, prestation internationale et règlement partiel. Contrôlez le résultat dans votre outil de gestion, sur la plateforme et dans la comptabilité.
Mesurez aussi les conséquences sur les délais d’émission et de règlement. Une facture envoyée plus rapidement peut accélérer le recouvrement, tandis qu’un rejet non traité peut retarder un encaissement. Le suivi des anomalies mérite donc un tableau de bord simple, avec le nombre de documents rejetés, les motifs et le délai moyen de résolution.
Les priorités pour réussir le passage à la facturation électronique
Pour préparer votre entreprise sans désorganiser son activité, retenez les actions suivantes:
- vérifiez votre calendrier réglementaire selon votre taille et vos flux;
- choisissez une plateforme agréée compatible avec votre environnement logiciel;
- nettoyez les bases clients et fournisseurs avant la bascule;
- adaptez vos modèles de facture et vos règles de validation;
- formez les équipes qui créent, contrôlent et règlent les factures;
- testez les cas complexes avant le déploiement complet;
- surveillez les rejets, les statuts et les délais de paiement.
Préparer durablement votre entreprise à la facturation électronique
La facturation électronique représente une transformation administrative, fiscale et numérique. Elle peut aussi renforcer la fiabilité des données, raccourcir les circuits de validation et donner une vision plus précise des encaissements. En associant direction, comptabilité, informatique et équipes commerciales dès maintenant, vous installez des processus adaptés aux obligations de 2026 et aux évolutions prévues pour 2027.
A lire également
Préparer son entreprise à la transparence salariale obligatoire
La transparence salariale va modifier les pratiques de nombreuses entreprises françaises à partir de 2026. La directive européenne sur la…

Aménager les espaces de travail pour le bien-être et la productivité
Un espace de travail ne se limite pas à des bureaux et à des écrans. Il influence la concentration, les…
Préparer une randonnée d’entreprise en montagne en sécurité
Une randonnée en montagne peut renforcer les liens entre collègues, à condition de ne pas la traiter comme une simple…
Préparer son entreprise à la facturation électronique en 2026
La généralisation de la facturation électronique transforme les échanges entre entreprises assujetties à la TVA en France. À partir du…

Facturation électronique : les nouvelles obligations pour les TPE décryptées
En bref Toutes les TPE devront pouvoir recevoir des factures électroniques dès septembre 2026.L’émission deviendra obligatoire en septembre 2027, avec…

Préparer son entreprise à la facturation électronique en 2026
La facturation électronique entre progressivement dans le quotidien des entreprises françaises. À partir de 2026, la réforme concernera d’abord la…
Quels indicateurs choisir pour évaluer les formations avec les employeurs ?
La qualité d'une formation se mesure au-delà du nombre de participants ou du taux de présence. Les employeurs observent surtout…
Préparer son entreprise aux obligations de transparence salariale
La transparence salariale prend une place grandissante dans la gestion des entreprises. En 2025, les employeurs français doivent déjà respecter…
